RecargaPay: Pix Cartão e Conta
- 330.77KAvaliações
- 4,8
- Desenvolvedor
- RecargaPay
- Lançado
- 17 de dez. de 2012
Capturas de tela
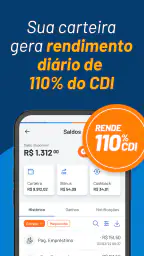
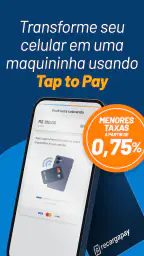
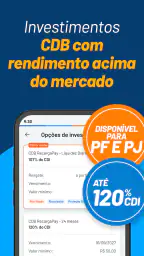
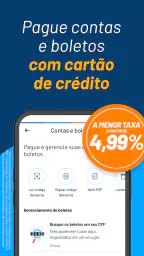
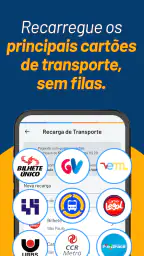
Eu vejo o RecargaPay: Pix Cartão e Conta como uma carteira financeira voltada para quem quer concentrar tarefas do dia a dia em um só aplicativo. Ele permite lidar com Pix usando cartão de crédito, guardar dinheiro em uma carteira digital e acessar opções como CDB e empréstimo. Na prática, a proposta é reduzir a necessidade de alternar entre o aplicativo do banco, uma carteira separada e serviços de crédito.
Depois de explorar a experiência, minha impressão é de que ele faz mais sentido para quem valoriza conveniência e variedade de serviços. Não é apenas uma ferramenta para enviar Pix: a combinação de pagamentos, recargas, saldo digital e produtos financeiros muda a forma como o aplicativo pode entrar na rotina. Ao mesmo tempo, essa amplitude exige atenção. Quanto mais funções financeiras ficam reunidas no mesmo lugar, mais importante se torna conferir cada etapa antes de confirmar uma operação.
Uma carteira para resolver tarefas rápidas
O primeiro ponto que chama atenção é a tentativa de tornar ações financeiras frequentes acessíveis a partir de uma única conta. Um Pix emergencial, uma recarga ou uma consulta relacionada ao dinheiro investido não ficam necessariamente espalhados por vários aplicativos. Para mim, essa centralização é o principal argumento a favor do serviço.
O recurso de Pix com cartão de crédito é especialmente interessante em situações específicas. Ele pode ser útil quando preciso fazer um pagamento imediato, mas não quero mexer no saldo disponível naquele instante. Porém, eu não trataria essa possibilidade como uma extensão automática do Pix tradicional. Antes de confirmar, vale observar com cuidado as condições exibidas na operação e considerar o impacto na fatura do cartão.
Essa diferença é importante porque o Pix costuma ser associado a uma transferência direta de saldo. Quando o cartão entra no processo, a lógica financeira muda. Pode ser uma saída prática para uma emergência, mas não deve virar um hábito sem planejamento. Minha recomendação é usar essa alternativa de forma pontual, principalmente quando o benefício da rapidez realmente compensa comprometer o limite ou assumir um custo associado à transação.
A carteira digital também pode ajudar quem recebe ou movimenta pequenas quantias com frequência. Em vez de pensar no aplicativo apenas como uma ponte entre contas bancárias, eu o enxergaria como um espaço intermediário para organizar pagamentos e recursos de uso cotidiano. Ainda assim, pessoas que preferem manter tudo diretamente no banco principal talvez não encontrem vantagem suficiente para adicionar outra camada à rotina.
O que esperar da velocidade no uso diário
Em tarefas simples, minha expectativa é de uma experiência direta: abrir, escolher o serviço, conferir os dados e concluir. A percepção de rapidez, porém, não depende apenas de telas que carregam depressa. Em um aplicativo financeiro, também conta o tempo necessário para localizar a função correta, revisar o destinatário e entender o que será debitado ou creditado.
O RecargaPay reúne serviços diferentes, e isso pode tornar a navegação mais ampla do que a de um aplicativo bancário dedicado exclusivamente a saldo e transferências. Para quem já conhece o caminho, a variedade não pesa tanto. Para quem está chegando, é melhor explorar com calma antes de realizar uma operação importante, especialmente nas áreas de crédito, investimento e pagamentos feitos com cartão.
Eu considero essa uma troca razoável: há mais possibilidades em um só lugar, mas também existe maior responsabilidade na leitura das telas. A velocidade ideal, nesse caso, não é simplesmente terminar rápido. É concluir sem precisar voltar, corrigir uma escolha ou descobrir depois que uma modalidade de pagamento não era a que eu pretendia usar.
Como ele se comporta em momentos de uso intenso
Os momentos mais exigentes não são necessariamente aqueles em que o usuário abre várias funções ao mesmo tempo. São situações de pressão: uma conta vencendo, uma recarga necessária antes de sair de casa, um pagamento que precisa ser confirmado ou uma transferência que depende de atenção imediata. Nesses cenários, a organização da interface pesa tanto quanto a estabilidade.
Eu usaria o aplicativo antes de uma emergência para deixar a conta configurada e conhecer o caminho até as funções mais importantes. Essa preparação evita tomar decisões financeiras no improviso. Também ajuda a separar uma operação comum, baseada no saldo disponível, de uma operação que usa cartão de crédito ou envolve alguma modalidade de crédito.
Um uso cotidiano plausível seria pagar uma despesa por Pix quando o dinheiro está temporariamente concentrado no cartão. O aplicativo pode servir como uma alternativa para não interromper o pagamento, mas eu verificaria o valor final, a forma de cobrança e o efeito sobre o orçamento antes de tocar em confirmar. A conveniência é real, mas ela não elimina a necessidade de planejamento.
Outro cenário é o de alguém que usa o celular para recarregar serviços e, no mesmo ambiente, acompanha uma reserva em CDB. Essa pessoa pode ganhar tempo por não precisar trocar de aplicativo. Em compensação, a proximidade entre tarefas de consumo e decisões de investimento pode incentivar escolhas apressadas. Minha sugestão é tratar cada área com um objetivo diferente: pagamentos para necessidades imediatas e investimento para dinheiro que não será usado no curto prazo.
Quando a variedade ajuda e quando atrapalha
Em comparação com um banco tradicional, o RecargaPay pode parecer mais flexível para quem quer resolver pagamentos e acessar serviços financeiros sem depender de uma estrutura bancária completa. Em comparação com uma carteira digital mais simples, ele oferece um conjunto mais amplo de possibilidades, incluindo cartão no Pix, CDB e empréstimo.
Essa comparação também revela a principal desvantagem. Um aplicativo bancário que você já usa pode ter integração mais natural com sua conta principal, enquanto uma carteira independente exige que você pense em transferir, adicionar ou retirar dinheiro conforme a necessidade. Já uma carteira focada somente em pagamentos pode ser mais fácil de entender, justamente por oferecer menos decisões.
Eu escolheria o RecargaPay quando a combinação de recursos for realmente útil. Se minha prioridade fosse apenas consultar saldo e fazer transferências entre contas que já uso, talvez o aplicativo do meu banco fosse suficiente. Se eu quisesse apenas guardar dinheiro para pagamentos pequenos, uma solução mais enxuta poderia parecer menos trabalhosa.
A vantagem aparece para quem valoriza alternativas. Ter Pix com cartão, carteira digital, CDB e empréstimo no mesmo ecossistema pode evitar buscas em serviços diferentes. Mas alternativas só ajudam quando o usuário sabe por que está escolhendo cada uma. Para quem prefere simplicidade absoluta, a quantidade de caminhos pode ser um ponto de atrito.
Estabilidade e recuperação quando algo interrompe
Em finanças, confiabilidade não significa apenas o aplicativo permanecer aberto. Também envolve saber em que estado uma operação ficou depois de uma interrupção, uma troca de rede ou uma saída acidental. Eu teria o hábito de conferir o histórico e o saldo antes de repetir uma tentativa, evitando fazer duas vezes uma ação que talvez já tenha sido processada.
Esse cuidado é particularmente importante em pagamentos e transferências. Se uma tela demora ou a conexão oscila, repetir imediatamente pode criar confusão. Minha abordagem seria fechar a dúvida pelo histórico da operação, pela confirmação exibida no próprio aplicativo ou pela verificação do recebedor, em vez de tocar várias vezes no mesmo comando.
Também vale manter os dados de acesso protegidos e evitar realizar operações sensíveis em situações nas quais eu não consiga revisar os detalhes. A classificação para maiores de idade indicada para o aplicativo reforça que ele lida com decisões financeiras que exigem maturidade. Eu não o recomendaria como uma ferramenta para alguém que ainda depende de outra pessoa para compreender crédito, investimentos ou compromissos de pagamento.
O recurso de empréstimo merece uma observação separada. A facilidade de encontrar uma opção de crédito no mesmo aplicativo que uso para pagar contas pode ser conveniente, mas também pode tornar uma decisão séria mais impulsiva. Eu só consideraria essa alternativa depois de entender valor, prazo, custo total e capacidade de pagamento. A presença da função não significa que ela seja a melhor saída para toda emergência.
Como se recuperar de um erro de operação
Uma rotina simples reduz bastante o risco de problemas: conferir o nome ou a chave do destinatário, revisar o método de pagamento, observar o valor final e só então confirmar. Se algo parecer diferente do esperado, eu interromperia a operação e investigaria antes de tentar novamente.
Para valores relevantes, eu faria primeiro uma revisão mais lenta, mesmo que a tarefa pareça familiar. O ganho de alguns segundos não compensa precisar explicar uma transferência duplicada ou uma cobrança feita na modalidade errada. Essa é uma das diferenças entre usar o aplicativo para uma pequena despesa e utilizá-lo para movimentações que afetam o orçamento mensal.
Também acho útil separar mentalmente três situações: dinheiro já disponível na carteira, pagamento usando cartão e contratação de crédito. Elas podem aparecer próximas na experiência, mas têm consequências diferentes. Essa distinção é uma dica pouco óbvia para evitar que a praticidade da interface esconda a origem real do dinheiro usado na operação.
Exigência do aparelho e limites práticos
O aplicativo pode ser instalado em aparelhos com Android a partir da versão 7.0. Isso amplia a compatibilidade para celulares que não são recentes, algo positivo para quem não troca de dispositivo com frequência. Ainda assim, compatibilidade do sistema não garante a mesma sensação de fluidez em todos os modelos.
Em um aparelho mais antigo, eu esperaria mais paciência ao alternar entre carteira, pagamentos, CDB e empréstimo, principalmente se houver pouco espaço livre ou muitos aplicativos abertos. Não afirmo que isso aconteça em todos os celulares, mas é uma possibilidade prática ao usar uma solução financeira com várias áreas. Manter o sistema atualizado dentro do que o aparelho suporta e liberar espaço quando necessário são cuidados básicos que podem ajudar.
Também não vejo sentido em escolher um aplicativo financeiro apenas por funcionar em um telefone antigo. Segurança, legibilidade e estabilidade devem pesar mais do que a possibilidade de instalar. Se o aparelho apresenta travamentos frequentes ou a tela dificulta a conferência de valores, eu preferiria fazer operações importantes em um dispositivo mais confiável.
No iPhone, a decisão deve considerar o modelo e a versão do sistema compatível no momento da instalação, além da qualidade geral do aparelho. Como o uso envolve dados financeiros, eu não recomendaria insistir em um dispositivo que já apresenta comportamento instável em outras tarefas. A economia de continuar com um telefone muito desgastado pode sair cara se uma operação for interrompida ou mal interpretada.
Espaço mental também é um recurso
Há uma forma de “peso” que não aparece apenas no desempenho do celular: a quantidade de decisões oferecidas. Uma carteira com pagamento, investimento e crédito exige que eu leia mais e diferencie mais cenários. Para alguns usuários, isso é liberdade. Para outros, pode ser excesso.
Eu recomendaria começar pelas funções que motivaram a instalação e deixar as demais para depois. Primeiro, aprender a fazer um pagamento ou uma recarga; em seguida, entender como a carteira funciona; só então avaliar CDB ou empréstimo. Essa ordem reduz a chance de tratar produtos financeiros diferentes como se fossem apenas botões de uma mesma conta.
Outro cuidado é não confundir conveniência com disponibilidade ilimitada de dinheiro. O cartão de crédito e o empréstimo podem resolver um problema imediato, mas transferem a responsabilidade para o futuro. O aplicativo facilita o acesso; a decisão de usar deve continuar sendo do usuário, baseada em orçamento real.
Para quem eu recomendaria o RecargaPay
Eu recomendaria a quem quer centralizar pagamentos e procura mais de uma maneira de movimentar dinheiro. Pessoas que usam Pix com frequência, precisam de uma carteira digital e gostam de ter acesso a alternativas como CDB podem encontrar valor na proposta. O mesmo vale para quem prefere administrar várias tarefas pelo celular, sem depender de diferentes aplicativos para cada necessidade.
Ele também pode ser interessante para quem já entende a diferença entre saldo, cartão, investimento e crédito. Esse conhecimento torna a experiência mais segura porque o usuário consegue avaliar a consequência de cada escolha, em vez de selecionar a opção aparentemente mais rápida.
Por outro lado, eu seria cauteloso ao recomendar o aplicativo para quem está tentando reduzir gastos ou tem dificuldade para controlar o uso do cartão. A possibilidade de pagar com crédito pode facilitar uma compra necessária, mas também pode adiar um problema financeiro. Para esse perfil, uma ferramenta mais simples, com foco no dinheiro já disponível, talvez seja uma escolha mais saudável.
Também não o escolheria como primeira opção para alguém que quer apenas uma conta bancária tradicional, com todos os serviços concentrados no relacionamento com seu banco principal. A carteira pode complementar esse banco, mas não necessariamente substituí-lo em todas as rotinas que o usuário considera importantes.
Minha avaliação de desempenho e experiência
O RecargaPay, desenvolvido pela RecargaPay, já tem uma presença ampla: aparece com média de 4,8 a partir de cerca de 1,7 milhão de avaliações e supera 10 milhões de instalações. Esses números ajudam a mostrar que não se trata de uma ferramenta desconhecida, mas não substituem a análise do seu próprio perfil. Uma boa reputação não elimina a necessidade de conferir custos, limites e condições antes de usar recursos financeiros.
O aplicativo é gratuito para baixar e aparece com classificação para maiores de 16 anos. Ele foi lançado em 17 de dezembro de 2012 e, na versão 5.11.11, mantém uma proposta bastante abrangente para uma carteira financeira. Para mim, a longevidade e a escala sugerem uma solução madura, mas a experiência concreta ainda pode variar conforme o aparelho, a conexão e o tipo de operação realizada.
Em velocidade, eu o considero mais adequado para quem aceita alguns segundos de conferência em troca de ter várias opções reunidas. Em uso intenso, a maior exigência não é apenas técnica: é manter disciplina para não escolher cartão, saldo ou crédito sem perceber a diferença. Em confiabilidade, minha principal recomendação é verificar o status de qualquer transação antes de repetir uma tentativa.
O veredito é positivo, com uma condição clara: ele funciona melhor quando a conveniência vem acompanhada de atenção financeira. Para pagamentos variados, carteira digital e acesso a recursos adicionais, é uma opção completa. Para quem busca somente uma experiência bancária minimalista ou quer evitar qualquer possibilidade de gastar no crédito, uma alternativa mais limitada pode ser mais apropriada.
Eu instalaria o RecargaPay para ter flexibilidade no cotidiano, mas começaria devagar. Primeiro conheceria os pagamentos e a carteira; depois avaliaria CDB ou empréstimo com calma. Essa sequência aproveita os pontos fortes do aplicativo sem transformar a facilidade de acesso em motivo para tomar decisões financeiras precipitadas.
Destaques
- Permite pagar contas e boletos diretamente pelo celular.
- Oferece recarga para celular de várias operadoras.
- A carteira digital facilita o controle de pagamentos recorrentes.
- Possui cartão próprio com gerenciamento feito pelo aplicativo.
- Interface simples
- com histórico de transações facilmente acessível.
Limitações
- Algumas operações podem cobrar taxas
- dependendo do método escolhido.
- Limites de uso variam conforme análise e perfil do usuário.
- O suporte pode demorar em casos que exigem atendimento humano.
- Nem todos os recursos ficam disponíveis para todas as contas.
- É necessário fornecer dados pessoais para liberar determinadas funções.
Perguntas frequentes
O que é o RecargaPay e quais serviços estão disponíveis no aplicativo?
O RecargaPay é uma carteira digital que reúne serviços financeiros em um único aplicativo. Durante o uso, é possível fazer e receber Pix, pagar contas e boletos, recarregar celular, comprar créditos para transporte e realizar pagamentos com cartão, conforme a disponibilidade para o seu perfil. A plataforma também pode oferecer opções de crédito e outros recursos, mas tarifas, limites e condições devem ser conferidos diretamente no app antes da confirmação.
É seguro usar o RecargaPay para fazer Pix e pagamentos com cartão?
O aplicativo utiliza mecanismos de segurança comuns em serviços financeiros, como autenticação, confirmação de transações e proteção de acesso à conta. Ainda assim, a segurança também depende dos cuidados do usuário: mantenha o celular protegido, não compartilhe senhas ou códigos recebidos por SMS e confira cuidadosamente os dados do destinatário antes de concluir um Pix. Em caso de perda do aparelho ou atividade suspeita, bloqueie o acesso e procure o suporte oficial.
O RecargaPay cobra taxas para usar Pix, pagar contas ou recarregar o celular?
Algumas funções podem ser gratuitas, enquanto outras podem incluir tarifas, especialmente dependendo do método de pagamento, do tipo de operação, do parcelamento ou do perfil da conta. Antes de finalizar qualquer transação, o RecargaPay normalmente apresenta o valor total, eventuais encargos e as condições aplicáveis. Recomendo revisar essa tela com atenção, pois preços, limites e regras promocionais podem mudar ao longo do tempo.
Como funciona o cartão do RecargaPay e é necessário ter cartão físico?
O RecargaPay pode permitir pagamentos usando cartões cadastrados e, conforme a oferta disponível para cada usuário, disponibilizar recursos relacionados a cartão ou conta digital. Nem todas as funções são necessariamente liberadas para todos os perfis, e algumas podem exigir análise, ativação ou cumprimento de condições específicas. O cartão físico pode não ser obrigatório para utilizar Pix, pagar contas ou fazer recargas, mas isso depende do serviço escolhido.
O que fazer se um Pix, pagamento ou recarga ficar pendente ou apresentar erro?
Primeiro, verifique o histórico de transações no aplicativo e confirme se o valor foi debitado, estornado ou permanece em processamento. Evite repetir imediatamente a operação para não gerar cobrança duplicada. Se o problema continuar, salve o comprovante, anote data, horário e valor e acione o suporte oficial pelo próprio RecargaPay. Nunca forneça sua senha ou códigos de segurança a pessoas que entrarem em contato por canais não verificados.


